株って、できれば安いときに買いたいですよね。
100万円を持っているとして、
今すぐ100万円を全部投資する。
それとも、
「ちょっと待て。どうせそのうち暴落するんちゃう?」
と現金で持っておいて、20%くらい暴落したところで一気に買う。
僕は後者もかなりアリなんじゃないかと思っていました。
だって単純に考えたら、
20%安くなってから買えるんですよ。
そっちの方が得そうやん(笑)
でも、本当にそうなんでしょうか。
そこで今回は、日経平均の過去データを使って、「暴落まで現金で待ってから買う」のは本当に得なのか?を調べてみました。
今回の5年間の検証は、2010年1月~2021年9月に投資を開始した141パターンを、それぞれ5年間追跡。
最後のケースは2026年9月までです。
コロナ前、2020年のコロナショック、コロナ後、そして2026年までの相場も含んでいます。
先に結論だけ言うと、「暴落まで待てば安く買えて得」というほど単純ではありませんでした。
むしろ20%、30%と大きな暴落を待つほど、思っていなかった問題が出てきます。
100万円あったら、今すぐ買う?暴落まで待つ?
今回やりたいことはシンプルです。
最初から100万円を持っているとして、どう投資するか。
① 最初に100万円を全部投資する
② 100万円を12か月に分けて投資する
③ 投資開始後の高値から20%下落するまで100万円を現金で待つ
④ 投資開始後の高値から30%下落するまで100万円を現金で待つ
これらを比べます。
途中で給料から追加投資するわけではありません。
あくまで、最初から持っている100万円をどう使うか?です。
100万円を5年間運用したら、こうなった
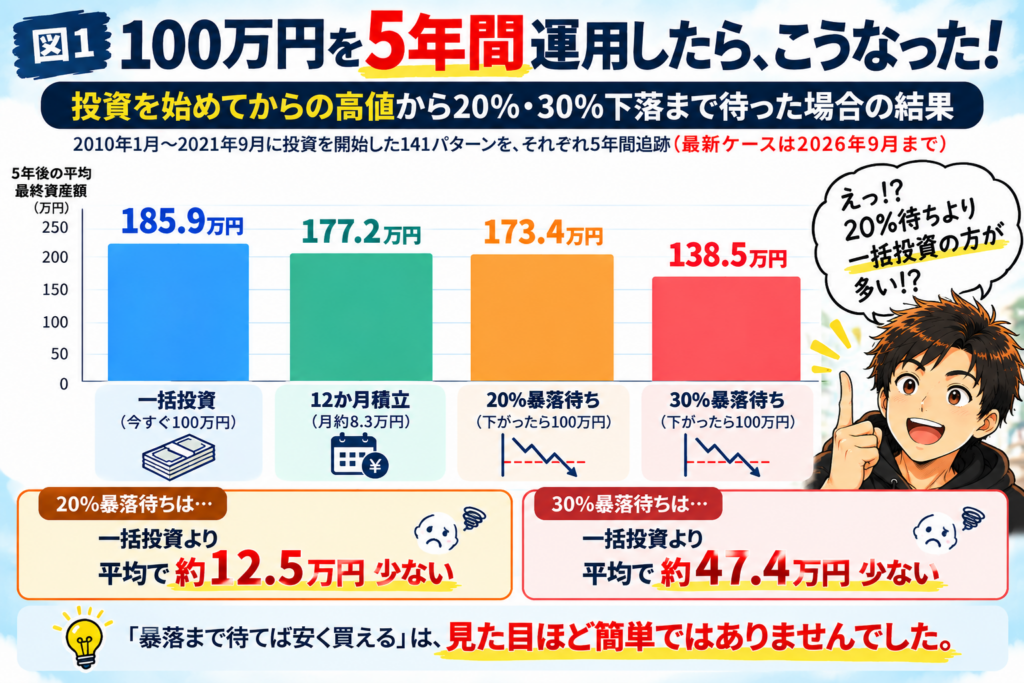
結果は上の画像のとおり。
一括投資は185.9万円。
12か月に分けると177.2万円。
そして「今から暴落を待つ」という感覚に近い、投資開始後の高値を基準にすると、20%暴落待ちは173.4万円、30%暴落待ちは138.5万円でした。
……あれ?
暴落まで待った方が低いやん。
20%暴落待ちは一括投資より平均で約12.5万円少なく、30%まで待つと約47.4万円少ない結果です。
僕は「大きく下がったところで買えば、普通に考えたら有利なんちゃう?」と思っていたので、これは結構意外でした。
積立より一括投資の平均が高かったのも意外だった
もう一つ気になったのが、12か月に分けた場合です。
一括投資185.9万円に対して、12か月に分けると177.2万円。
今回の条件では、一括の方が平均で約8.7万円多くなりました。
ただ、これは「積立投資がダメ」という話ではありません。
今回比べているのは、最初から100万円を持っている人が、一括で入れるのか、あえて12か月に分けるのかです。
毎月の給料から少しずつ投資する普通の積立投資とは条件が違います。
相場が上がっていくなら、最初から100万円全部を投資している方が、その値上がりの恩恵を受けやすい。
逆に12か月に分けると、まだ投資していないお金はその間ずっと現金です。
それでも僕としては、
「最初からまとまったお金を持っているなら、一括投資も思っていた以上にアリなんやな」
とは感じました。
ところが「最高値から20%下落」を厳密に考えると変なことが起きた
ここからちょっと面白い話です。
「20%暴落したら買う」と言っても、
何を基準に20%なの?
という問題があります。
そこで最初に、投資開始前も含めたそれまでの日経平均の最高値から20%下落したら買う、という厳密なルールでも計算しました。
すると、とんでもないことになりました。
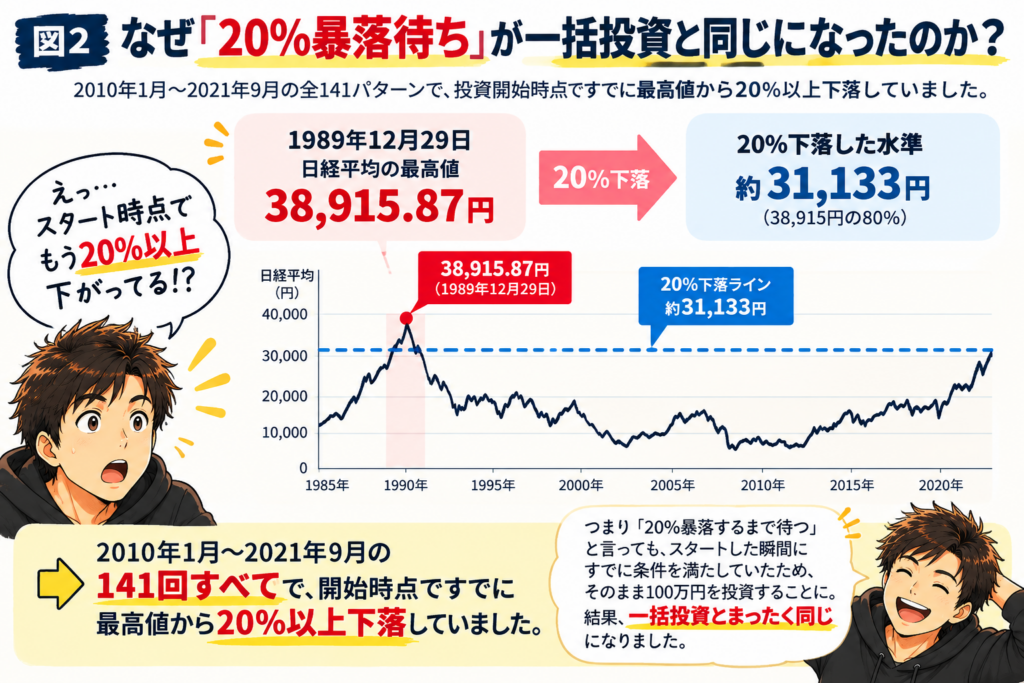
原因は、1989年のバブル。
1989年12月29日の日経平均は38,915.87円。
そこから20%下落した水準は約31,133円です。
今回の5年検証で調べた141パターンは、なんと141回中141回、開始時点ですでに最高値から20%以上下落していました。
つまり、
「20%暴落するまで100万円持っておこう!」
と思ってスタートした瞬間、
「いや、もう20%以上下がってますけど」
となる(笑)
そのため、このルールでは20%暴落待ちも開始日に100万円を投資することになり、一括投資とまったく同じ結果になりました。
これは「20%待ちが一括投資と同じくらい強かった」という意味ではありません。
そもそも待つ状態にならなかったということです。
なので、僕らが普通にイメージする「今から暴落するまで待つ」とは少し違います。
20%暴落まで待ったのに、半分以上は最初より高く買っていた
そこで本題。
投資を始めてからつけた高値から20%下落するまで待つというルールです。
これなら「今から暴落を待つ」という感覚にかなり近い。
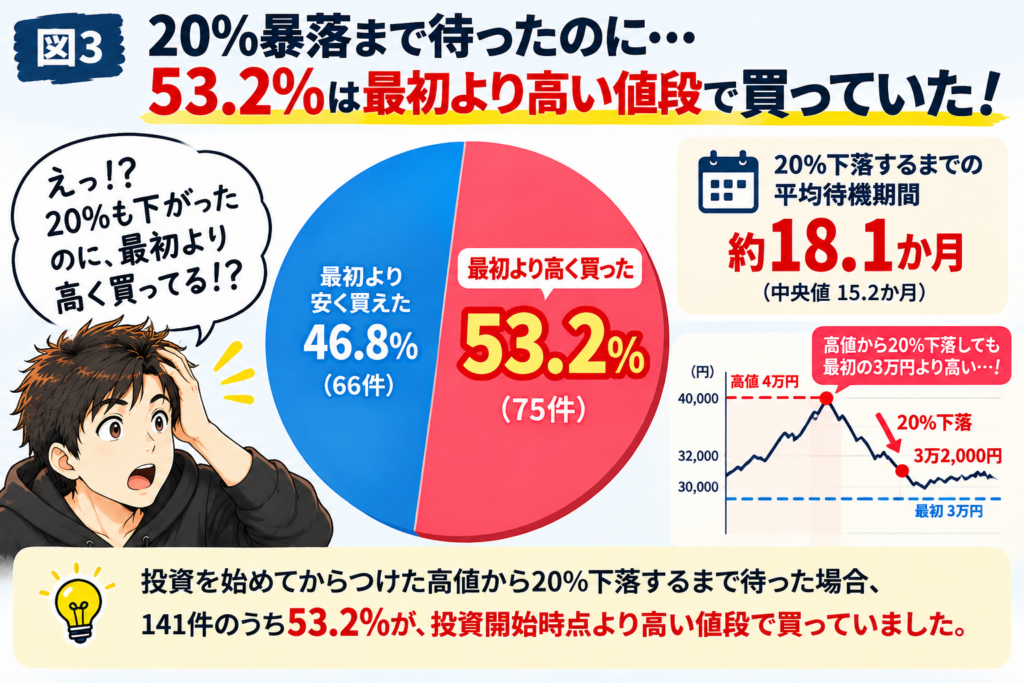
20%下落するまでの平均待機期間は、約18.1か月。
そして驚いたのが、53.2%。
20%暴落するまで待ったのに、半分以上のケースで投資を始めた日の株価より高い値段で買っていました。
「20%も暴落したのに、なんで高く買うことになるん?」
と思いますよね。
例えば日経平均が3万円のときに「20%暴落したら買おう」と待ったとします。
その後4万円まで上昇。
そこから20%下落すると3万2,000円です。
確かに4万円から見れば20%暴落。
でも……
最初の3万円より高いやん(笑)
「暴落まで待つ=今より安く買える」とは限らない。
これは今回調べてみて、僕が一番印象に残った結果の一つでした。
30%暴落を待つと、今度は半分以上が5年間買えなかった
それなら、
「20%じゃなくて30%まで待てば、かなり安く買えるんちゃう?」
とも思います。
ところが今度は、別の問題が出てきました。
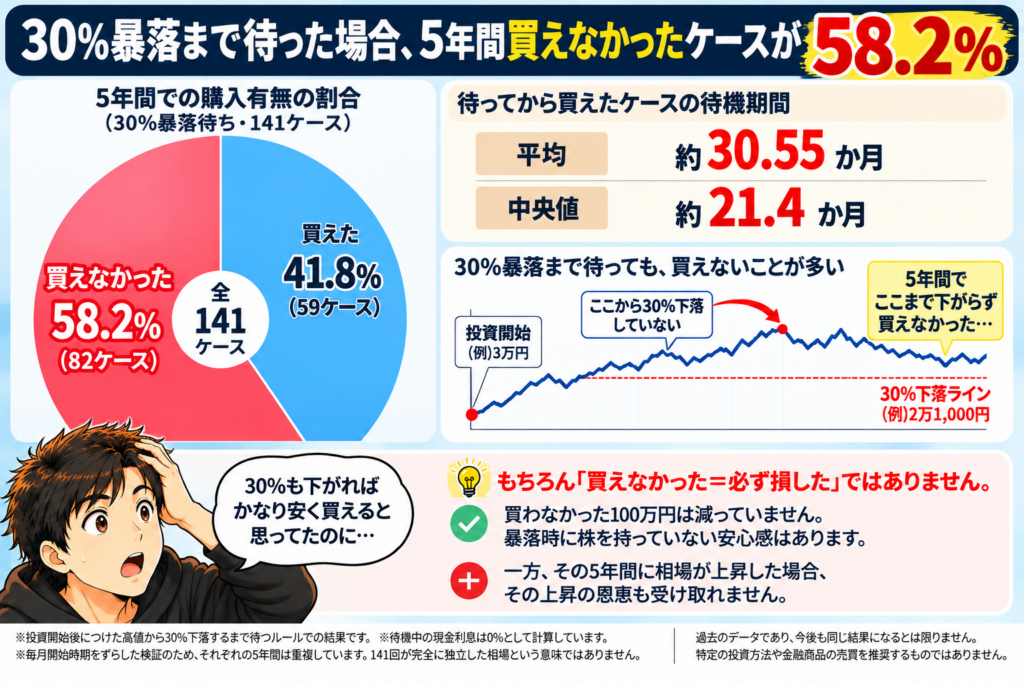
投資開始後につけた高値から30%下落するまで待った場合、58.2%のケースで5年間に買う機会そのものが来ませんでした。
半分以上です。
「まだや」
「もっと下がるはず」
「30%暴落まで待つ!」
……。
5年終了。
100万円、そのまま(笑)
ただし、ここは大事です。
「買えなかった=必ず損した」という意味ではありません。
株を買っていないので、待っていた100万円自体は株価下落では減りません。
大暴落のときに株を持っていない安心感もあります。
その一方で、待っている5年間に相場が上昇すれば、その上昇の恩恵も受け取れません。
つまり大きな暴落を待つほど、安く買える可能性がある一方、投資できないまま時間が過ぎる可能性も大きくなります。
待ってよかったケースも、待たなければよかったケースもある
もちろん、暴落待ちが全部ダメだったわけではありません。
例えば2021年3月から3年間では、
一括投資が142.8万円。
30%暴落待ちは152.9万円。
このケースでは待った方が約10万円多くなりました。
一方、2023年4月スタートでは、一括投資なら3年後に199.2万円。
30%暴落待ちは買う機会が来ず、100万円のままでした。
その差は約99万円。
これは大きい。
暴落をうまく拾えれば強い。でも、来なかったときの機会損失も大きい。
両方のケースがありました。
じゃあ結局、一括投資が正解なの?
ここまで見ると、
「じゃあ100万円あったら最初に全部入れたらええやん」
となりそうです。
でも、僕はそこまで単純ではないと思っています。
今回の2010年以降の5年検証では、一括投資の平均は185.9万円。
かなり強い結果でした。
でも期間をもっと昔まで広げると、景色が変わります。
同じ条件のデータを確保できる2001年8月まで広げると、5年間一括投資しても、242ケース中50ケース、20.7%で元本割れしていました。
2010年以降だけを見て、
「一括投資最強!」
とするのも違います。
100万円を一括投資した直後に大暴落。
100万円が70万円、60万円……。
そのときに、
「バックテストでは一括の平均が高いから大丈夫!」
と平然としていられるか。
僕は自信ないです(笑)
20%、30%の大暴落まで絶対に待たなくてもいいのかも
今回いろいろ調べてみて、僕自身の考え方はちょっと変わりました。
これまでは、
「どうせ買うなら、大きく暴落したときに買いたい」
という気持ちが結構ありました。
でも20%暴落を待った結果、53.2%はスタート時より高い値段で買っている。
30%まで待つと、今度は5年間買えないケースが半分以上ある。
そう考えると、20%、30%の大暴落が来るまで絶対に待つ必要もないのかなと思うようになりました。
例えば、高値から10%くらい下がっているタイミング。
こういう場面って普通にあります。
最初からまとまった投資資金を持っていて、「この水準なら買ってもいいかな」と思えるなら、
そこで一括で買ってしまうのも全然アリなんじゃないか。
今回の結果を見て、僕自身はそう感じました。
もちろん、「10%下落したら一括投資が正解」という意味ではありません。
今回は10%下落時の一括投資をバックテストしたわけではないので、ここはあくまで僕個人の感想です。
10%下がったところで買って、そこからさらに30%下がることだって当然あります。
そのときは、
「もうちょっと待っとけばよかったーー!」
って言ってると思います(笑)
それでも今回の検証を見ると、20%、30%という大暴落をピンポイントで狙い続けることにも、別のリスクがあることが分かりました。
今回調べて僕が一番感じたこと
今回の検証を始めたときは、
「暴落まで待って買えば、普通に考えたら安く買えるんじゃない?」
くらいに思っていました。
でも実際に調べると、そんなに単純じゃなかった。
20%暴落を待ったのに、53.2%は最初より高く買っていた。
30%を待つと、58.2%は5年間買えなかった。
そして今回の条件では、最初から持っていた100万円を12か月に分けるより、一括投資の平均結果が高かった。
結局、後からチャートを見ると簡単なんですよね。
「ここで買えばいいやん」
「ここ暴落してるやん」
って(笑)
でも実際には、その「ここ」が来るまでに相場はどんどん動いています。
今が高いのか安いのかも、その時点では分からない。
そして今回もう一つ思ったのが、
現金で待つことも、一つの投資判断なんだな
ということです。
100万円を投資せず持っているということは、ある意味、「今は買わない」という判断に100万円を置いている。
相場が下がれば現金でよかったと思うかもしれない。
逆に相場が上がれば、その間の上昇を逃します。
「暴落したら買おう」
簡単そうに見えるけど、実際に数字で調べてみると、思っていた以上に難しい作戦でした。
でも、こういうのを実際に調べてみるのは面白いですね。
今回の検証条件について
最後に、今回の検証条件だけ簡単に書いておきます。
初期資金は100万円。途中からの追加資金はありません。
日経平均の価格指数を使って20%・30%の下落を判定し、運用結果には配当再投資を含むトータルリターン指数を使用しています。
下落条件へ到達した場合は、未来の株価を使わないよう翌取引日の終値で購入しています。
5年間のメイン検証は2010年1月~2021年9月に投資を開始した141パターンで、各ケースを5年間追跡。そのため最新ケースの運用終了は2026年9月です。
なお、毎月開始時期をずらしたローリング検証なので、それぞれの5年間は大きく重複しています。141回の完全に独立した相場を検証したという意味ではありません。
待機中の現金利息は基本検証では0%として計算しています。金利を付けたケースも確認しましたが、今回の大きな傾向を逆転させるほどの違いにはなりませんでした。
長期参考については、同じ条件の日次トータルリターンデータを確保できた2001年8月開始以降を使用しました。
2000年1月~2001年7月の19開始月については、別データを無理につなぎ合わせず検証対象から外しています。
過去の結果なので、もちろん今後も同じ結果になるとは限りません。
あくまで、「過去の日経平均だったら実際どうなっていたの?」を調べた結果として読んでもらえればと思います。
※この記事は過去データを使った検証であり、特定の投資方法や金融商品の売買を推奨するものではありません。
あわせて読みたい
今週よく読まれている記事 TOP3
直近7日間によく読まれた記事をご紹介します。
コメント