
先日、auじぶん銀行から住宅ローンについてのメールが届きました。
日銀が政策金利を0.25%引き上げたというニュースを見たばかり。
そこに書かれていた数字を見て、思わず二度見。
「基準金利を+0.600%」

……え?
日銀は+0.25%。なのに銀行は+0.600%?
「これ、僕の住宅ローン金利も0.6%上がるってこと?」
住宅ローンを抱えている身としては、さすがに気になります😂
僕はauじぶん銀行で変動金利の住宅ローンを組んでいます。
そこで今回は、実際の僕の住宅ローンの数字を使って、「基準金利+0.600%」とは何なのか、僕の住宅ローン金利はいくらになるのか、そして返済額にはどれくらい影響するのかを調べてみました。
日銀が0.25%利上げ。住宅ローンはどうなる?
2026年9月18日、日銀が金融政策の変更を発表しました。
ニュースを見て最初に気になったのは、やっぱり住宅ローン。
僕は変動金利で借りています。
住宅ローンを組む前なら、「日銀が利上げしたんや」くらいで終わっていたニュースです。
でも今は違います(笑)
数千万円の住宅ローンが残っている。
0.1%でも上がれば、「毎月いくら増える?」「総額ではいくら増える?」と気になります。
auじぶん銀行から「+0.600%」のメール
そんなタイミングで届いたのが、auじぶん銀行からのメールでした。
内容を確認すると、住宅ローンの基準金利を+0.600%というもの。
ここで僕は、
「えっ!? 日銀は0.25%なのに、なんで0.600%も上がるの?」
となりました。
しかも僕が住宅ローンを借りた当初の金利は、年0.359%。
それが現在は、年1.159%。
すでに当初から0.800%上がっています。
そこからさらに0.600%上がったら……
1.759%。
0.359%で借りた住宅ローンが1.759%?
さすがにこれは気になる。
ということで、auじぶん銀行の住宅ローンマイページを確認してみました。
「基準金利+0.600%=僕の金利も+0.600%」ではない?
ここで一つ勘違いしていました。
メールに書かれているのは、「僕の住宅ローン金利が+0.600%」ではありません。
「基準金利が+0.600%」という連絡です。
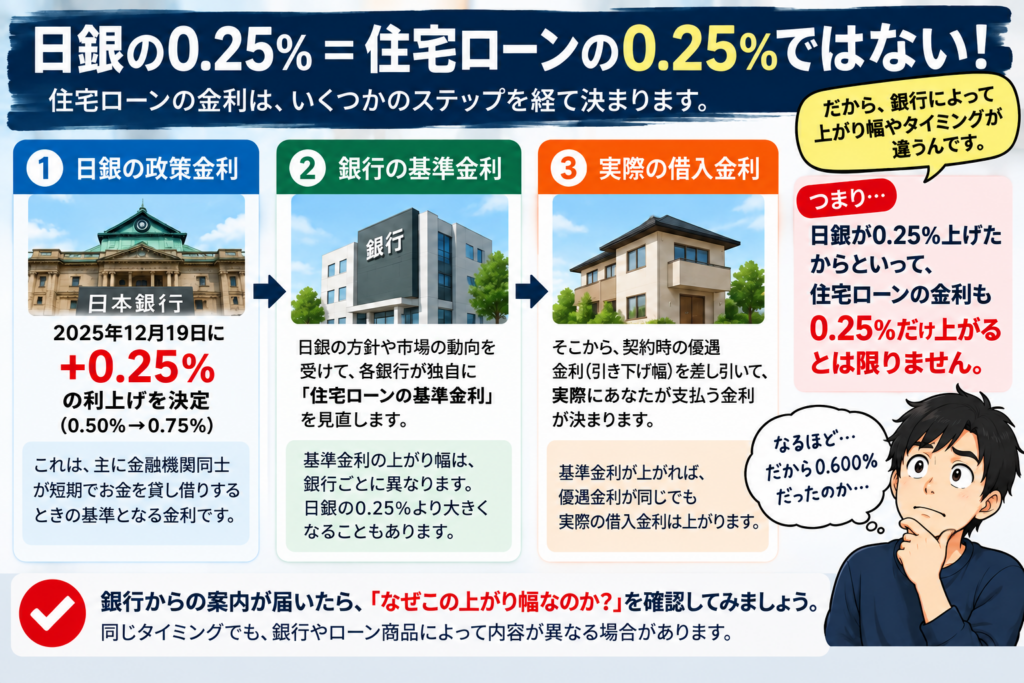
住宅ローンには「基準金利」と、実際に僕たちが支払う「借入金利」があります。
auじぶん銀行の変動金利は、基本的に、
基準金利 - 引下幅 = 実際の借入金利
という考え方です。
さらに僕の場合は「じぶんでんき優遇割」もあります。
- 日銀の政策金利 → +0.25%
- auじぶん銀行の基準金利 → +0.600%
- 僕が実際に払う住宅ローン金利 → 契約内容から計算
「なんや。じゃあ僕の金利は0.6%も上がらない可能性もあるのか」
と思いました。
……ところが。
実際に自分の契約内容で計算してみると、なかなか厳しい結果になりました😂
実際の僕の住宅ローンで計算してみた
僕の住宅ローンマイページを確認すると、現在の基準金利は3.141%。
そして僕の契約では、
- 引下幅 -1.952%
- じぶんでんき優遇割 -0.030%
となっています。
3.141% - 1.952% - 0.030% = 1.159%
本当に現在の僕の借入金利「1.159%」とピッタリ一致しました。
なるほど。
こうやって僕の金利が決まっていたのか。
住宅ローンを組んでから結構経つのに、今回初めてちゃんと計算しました(笑)
では基準金利が0.600%上がったら?
ここからが問題です。
基準金利3.141%が0.600%上がると、3.741%。
引下幅などが現在と同じだとして計算すると、
3.741% - 1.952% - 0.030% = 1.759%
……1.759%。
現在1.159% → 計算上1.759%
結局、+0.600%。
最初にメールを見て、「まさか僕の金利も0.6%上がるんじゃないよね?」と思って調べ始めたのですが……
僕の契約条件をそのまま当てはめると、本当に0.600%上がる計算になりました😂
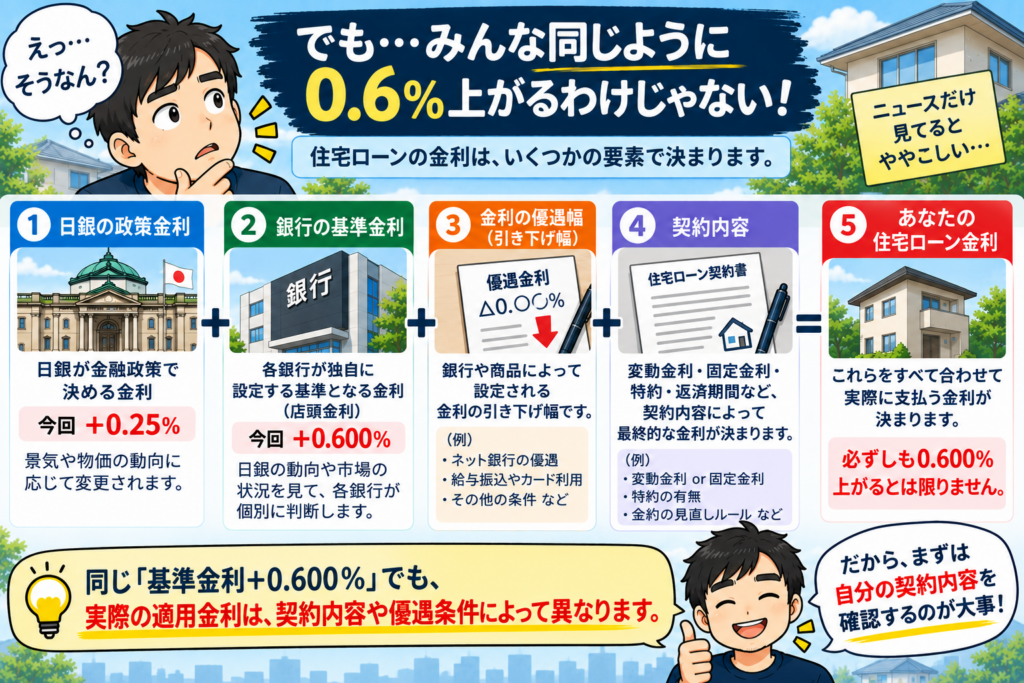
0.359%で借りた住宅ローンが1.759%になる?
改めて並べると結構インパクトがあります。
- 住宅ローンを借りた当初 0.359%
- 現在 1.159%
- 今回の基準金利変更を現在の契約条件に当てはめた計算 1.759%
当初と比べると、+1.400%。
「変動金利ってこんなに動くんや……」
というのが率直な感想です。
もちろん、実際に適用される金利については銀行からの正式な反映を確認する必要があります。
では、住宅ローンの返済額にはどれくらい影響するのか?
これも気になったので計算してみました。
3,500万円の住宅ローンなら返済額はどう変わる?
分かりやすくするため、住宅ローン残高3,500万円、残り期間30年、元利均等返済、ボーナス返済なしとして比較してみます。
では、住宅ローン3,500万円を30年間返済すると仮定した場合、金利によって返済額はどれくらい変わるのでしょうか。
元利均等返済・ボーナス返済なしで単純計算してみました。
| 金利 | 毎月の返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 0.359% | 約10.26万円 | 約3,692万円 | 約192万円 |
| 1.159% | 約11.51万円 | 約4,145万円 | 約645万円 |
| 1.759% | 約12.52万円 | 約4,507万円 | 約1,007万円 |
こうして比べると、結構違います。
0.359%から1.159%になるだけでも、毎月の返済額は約1万2,600円増。
1.759%まで上がると、0.359%のときと比べて毎月約2万2,600円増えます。
そして30年間の総返済額で見ると、その差は約814万円。
金利が1%ちょっと違うだけで、こんなに変わるんか……。
住宅ローンを組んだ当時は「0.何%」の数字ばかり見ていましたが、こうして金額にすると金利上昇の大きさが一気に分かりやすくなりました。
※3,500万円を30年間、元利均等返済・ボーナス返済なし・各金利が30年間変わらないと仮定した概算です。実際の変動金利型住宅ローンの返済額とは異なります。
住宅ローンは金額が大きく、返済期間も長い。
だからこそ、「金利が1%ちょっと違うだけ」とは済まないんですよね。
ただし「金利が上がる=すぐ返済額が同じだけ上がる」とは限らない
ここも住宅ローンのややこしいところです。
変動金利では、「金利が変わるタイミング」と「実際の毎月返済額が変わるタイミング」が必ずしも同じではありません。
auじぶん銀行では、変動金利の借入金利を年2回、4月1日と10月1日の基準日に見直します。
10月1日の基準日で決まった新しい借入金利は、12月の約定返済日の翌日から適用される仕組みです。
僕のマイページでも、次回金利切替日は2026年12月7日と表示されていました。
このあたりも、今回調べて初めてちゃんと理解しました。
日銀は+0.25%なのに、なぜ銀行は+0.600%?
そして最初の疑問に戻ります。
日銀の利上げは0.25%。
それなのに、なぜauじぶん銀行の基準金利は0.600%上がるのか?
ここで大事なのは、「日銀の政策金利」と「銀行が設定する住宅ローンの基準金利」は同じものではないということです。
政策金利が0.25%上がったからといって、住宅ローンの基準金利も必ず0.25%だけ上がる、という単純な仕組みではありません。
銀行の基準金利から、契約者ごとの引下幅などを差し引いて、実際の借入金利が決まります。

メールを見て焦ったけど、調べてみて良かった
最初にメールを見たときは、
「日銀0.25%しか上げてないのに、なんで0.6%やねん!」
と思いました(笑)
そして途中で、「基準金利と借入金利は違うのか。じゃあ0.6%も上がらないかも」と少し安心。
ところが自分の契約内容を使って計算すると、
現在1.159% → 計算上1.759%
……結局0.600%上がるやん😂
という結果になりました。
ただ、今回調べたことで、日銀の政策金利、銀行の基準金利、契約時の引下幅、実際に適用される借入金利の関係がようやく理解できました。
住宅ローンを組んだときは、「金利0.359%!めっちゃ低いやん!」くらいに思っていましたが(笑)
数年経つと、ここまで状況が変わるとは思っていませんでした。
12月、本当に1.759%になるのか確認してみます
現時点では、僕の契約条件を使って計算すると1.759%になります。
ただし、最終的には実際に住宅ローンマイページへ反映された数字を確認したいと思います。
次回金利切替日は2026年12月7日。
そのとき、本当に1.759%になったのか。
毎月の返済額はどうなったのか。
実際の数字が出たら、この記事にも追記する予定です。
住宅ローンを組んでから初めて、日銀のニュースをこんなに真剣に見るようになりました(笑)
変動金利で借りている以上、これからも金利とは長い付き合いになりそうです。
※この記事は、僕自身の住宅ローン契約をもとに調べた記録です。契約時期やプラン、引下幅、優遇条件などによって適用金利は異なります。ご自身の金利については契約内容や金融機関の案内をご確認ください。
あわせて読みたい
今週よく読まれている記事 TOP3
直近7日間によく読まれた記事をご紹介します。
コメント